
Адаптированный перевод статьи Ника Маджули “Why $100 in Your 20s is Worth $500 in Your 60s”
В личных финансах мы часто считаем, что деньги в разном возрасте имеют одинаковую ценность. Но это не так.
$100, потраченные в 25 лет, по своей ценности эквивалентны $500 в 65, даже с поправкой на инфляцию. Дело в том, что с возрастом меняется наше восприятие времени.
В личных финансах мы часто считаем, что деньги в разном возрасте имеют одинаковую ценность. Но это не так.
$100, потраченные в 25 лет, по своей ценности эквивалентны $500 в 65, даже с поправкой на инфляцию. Дело в том, что с возрастом меняется наше восприятие времени.
Почему с возрастом траты могут ощущаться иначе
В 1877 году французский философ Поль Жане предложил идею, которая позже стала известна как «закон Жане» — субъективная скорость течения времени пропорциональна возрасту человека.
Проще говоря, чем мы моложе, тем медленнее ощущается время просто потому, что мы прожили меньше.
Когда вам 10 лет, один год = 10% всей прожитой жизни. Когда вам 50, один год = уже только 2%.
Проще говоря, чем мы моложе, тем медленнее ощущается время просто потому, что мы прожили меньше.
Когда вам 10 лет, один год = 10% всей прожитой жизни. Когда вам 50, один год = уже только 2%.
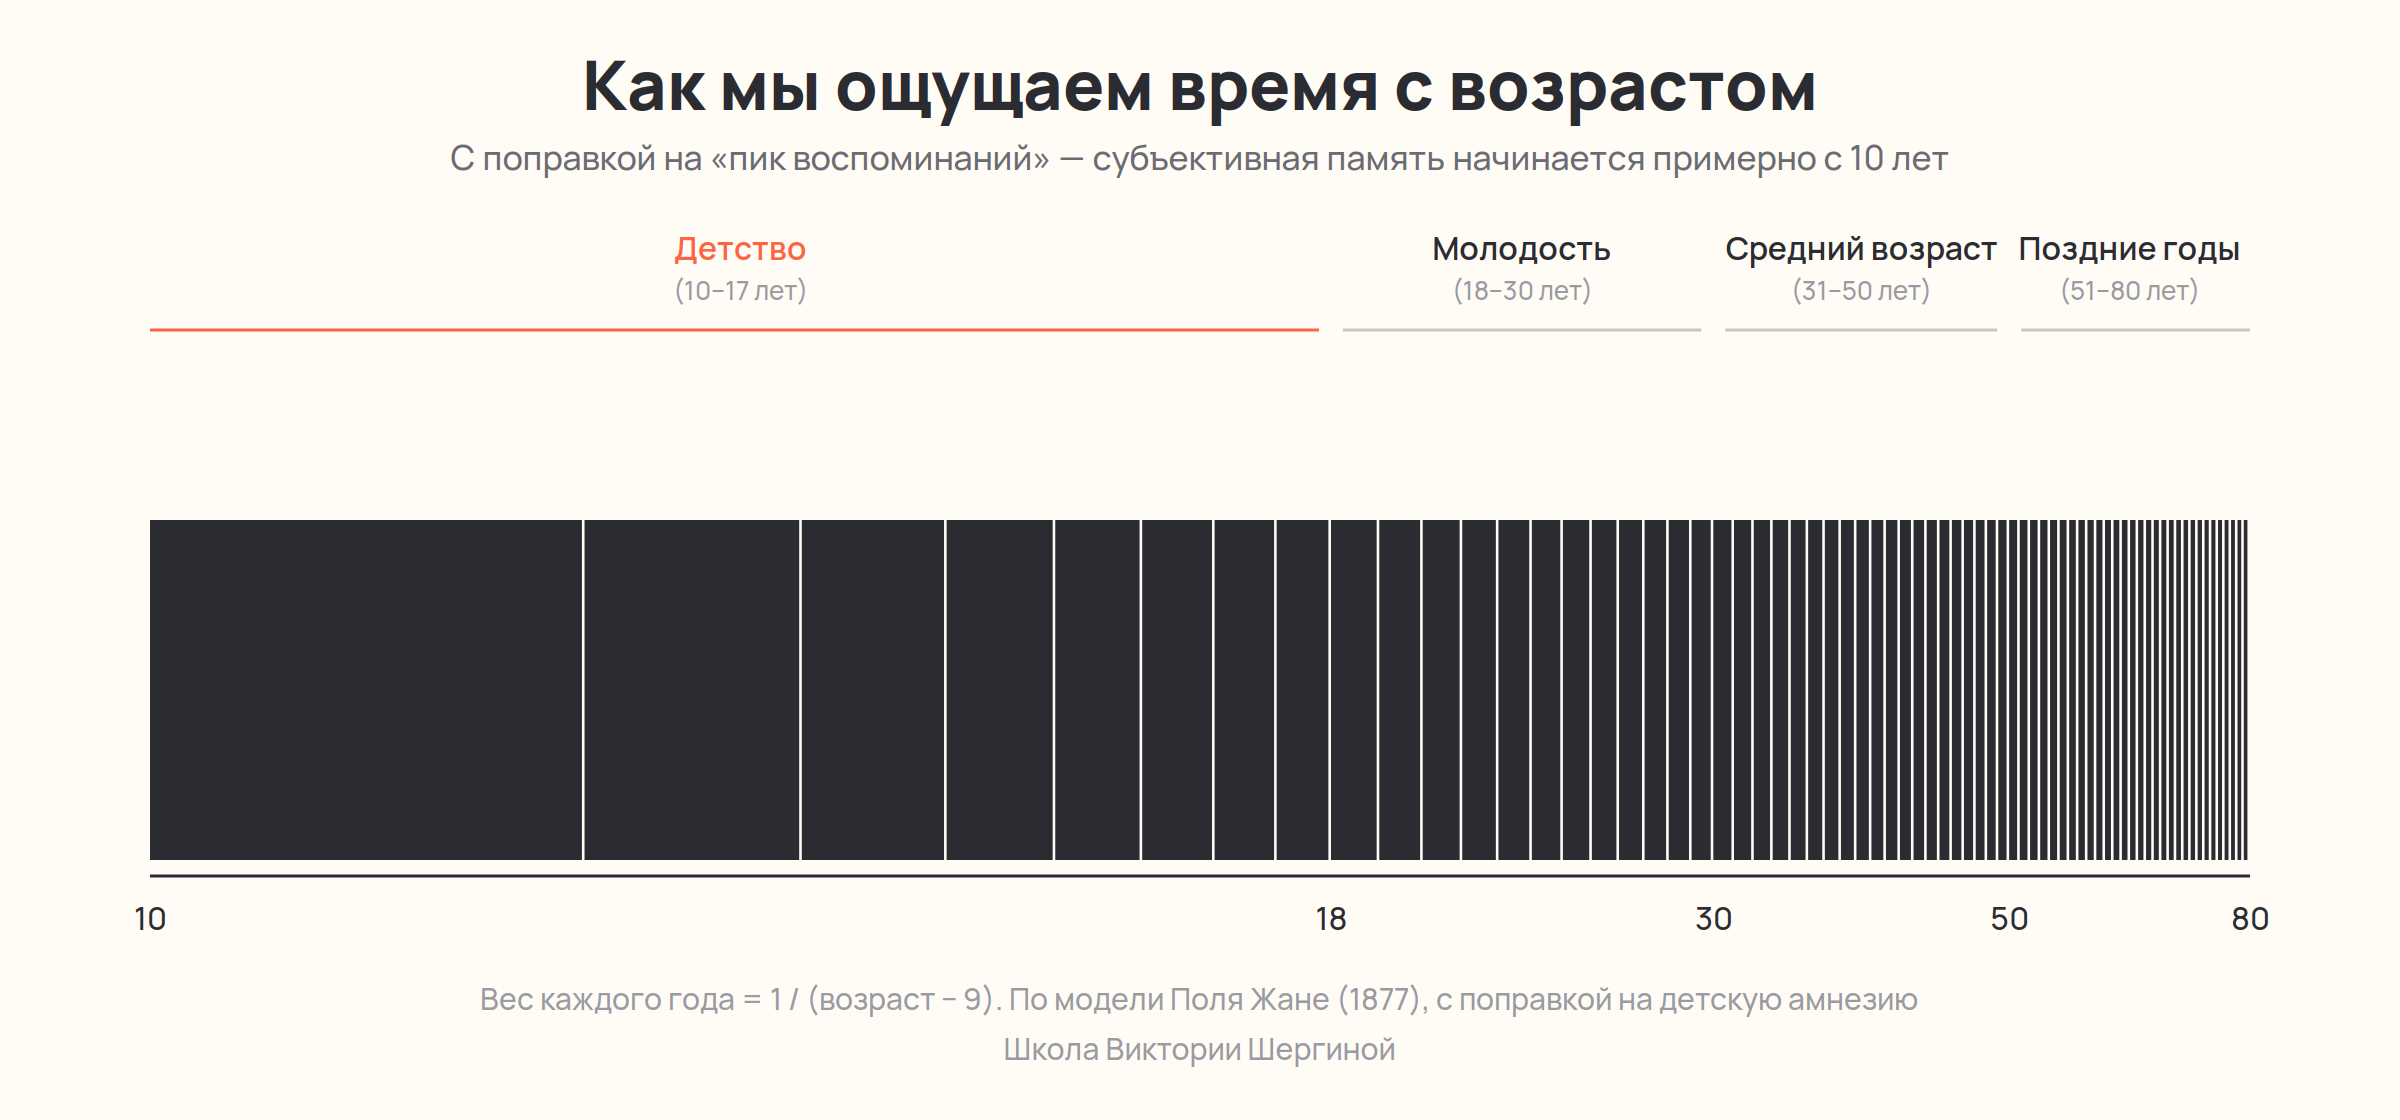
Конечно, у этой идеи есть важная поправка: мы почти не помним самые ранние годы. Исследования памяти показывают, что у взрослых людей заметно лучше сохраняются воспоминания о периоде примерно с 10 до 30 лет — этот эффект называют «пиком воспоминаний». Поэтому в детстве и молодости годы кажутся длиннее, насыщеннее и сильнее влияют на то, как мы воспринимаем себя и свою жизнь.
И это напрямую влияет на то, как мы тратим деньги в течение жизни.
Если в 20 лет один год ощущается примерно в пять раз значительнее, чем в 60, то и деньги, потраченные в 20 лет, могут иметь для вас примерно в пять раз большую ценность с точки зрения полученных впечатлений и опыта.
Субъективное восприятие времени — не то же самое, что ценность опыта, но они тесно связаны. Годы, которые занимают больше места в памяти, сильнее влияют на нас и ярче вспоминаются. Если ценность впечатлений во многом связана с тем, что мы потом возвращаемся к ним в памяти, значит, опыт, полученный в такие периоды, может давать большую отдачу.
В 20 лет поход в ресторан может стать настоящим событием — всё новое и приносит яркие эмоции. А с возрастом мы постепенно привыкаем к подобным вещам, поэтому те же траты уже не вызывают таких сильных впечатлений.
Но здесь возникает закономерный вопрос: если деньги приносят больше впечатлений в молодости, зачем вообще откладывать на старость?
И это напрямую влияет на то, как мы тратим деньги в течение жизни.
Если в 20 лет один год ощущается примерно в пять раз значительнее, чем в 60, то и деньги, потраченные в 20 лет, могут иметь для вас примерно в пять раз большую ценность с точки зрения полученных впечатлений и опыта.
Субъективное восприятие времени — не то же самое, что ценность опыта, но они тесно связаны. Годы, которые занимают больше места в памяти, сильнее влияют на нас и ярче вспоминаются. Если ценность впечатлений во многом связана с тем, что мы потом возвращаемся к ним в памяти, значит, опыт, полученный в такие периоды, может давать большую отдачу.
В 20 лет поход в ресторан может стать настоящим событием — всё новое и приносит яркие эмоции. А с возрастом мы постепенно привыкаем к подобным вещам, поэтому те же траты уже не вызывают таких сильных впечатлений.
Но здесь возникает закономерный вопрос: если деньги приносят больше впечатлений в молодости, зачем вообще откладывать на старость?
Значит ли это, что в молодости нужно тратить больше?
Нет. Дело в том, что такой подход не учитывает работу сложного процента. Каждая сумма, которую вы тратите сегодня, — это сумма, которую вы не инвестировали. А у денег, вложенных в молодом возрасте, есть большое преимущество: время.
Субъективно $100 в 20 лет могут «стоить» в 5 раз больше, чем $100 в 60. Но благодаря сложному проценту те же $100, вложенные в 20 лет, к 60 годам могут превратиться в сумму, которая намного больше номинальных $100.
Насколько больше — зависит от доходности вложений. Если предположить реальную (то есть за вычетом инфляции) доходность на уровне 4% годовых на протяжении 40 лет, каждый вложенный сегодня доллар превратится примерно в $5.
Субъективно $100 в 20 лет могут «стоить» в 5 раз больше, чем $100 в 60. Но благодаря сложному проценту те же $100, вложенные в 20 лет, к 60 годам могут превратиться в сумму, которая намного больше номинальных $100.
Насколько больше — зависит от доходности вложений. Если предположить реальную (то есть за вычетом инфляции) доходность на уровне 4% годовых на протяжении 40 лет, каждый вложенный сегодня доллар превратится примерно в $5.
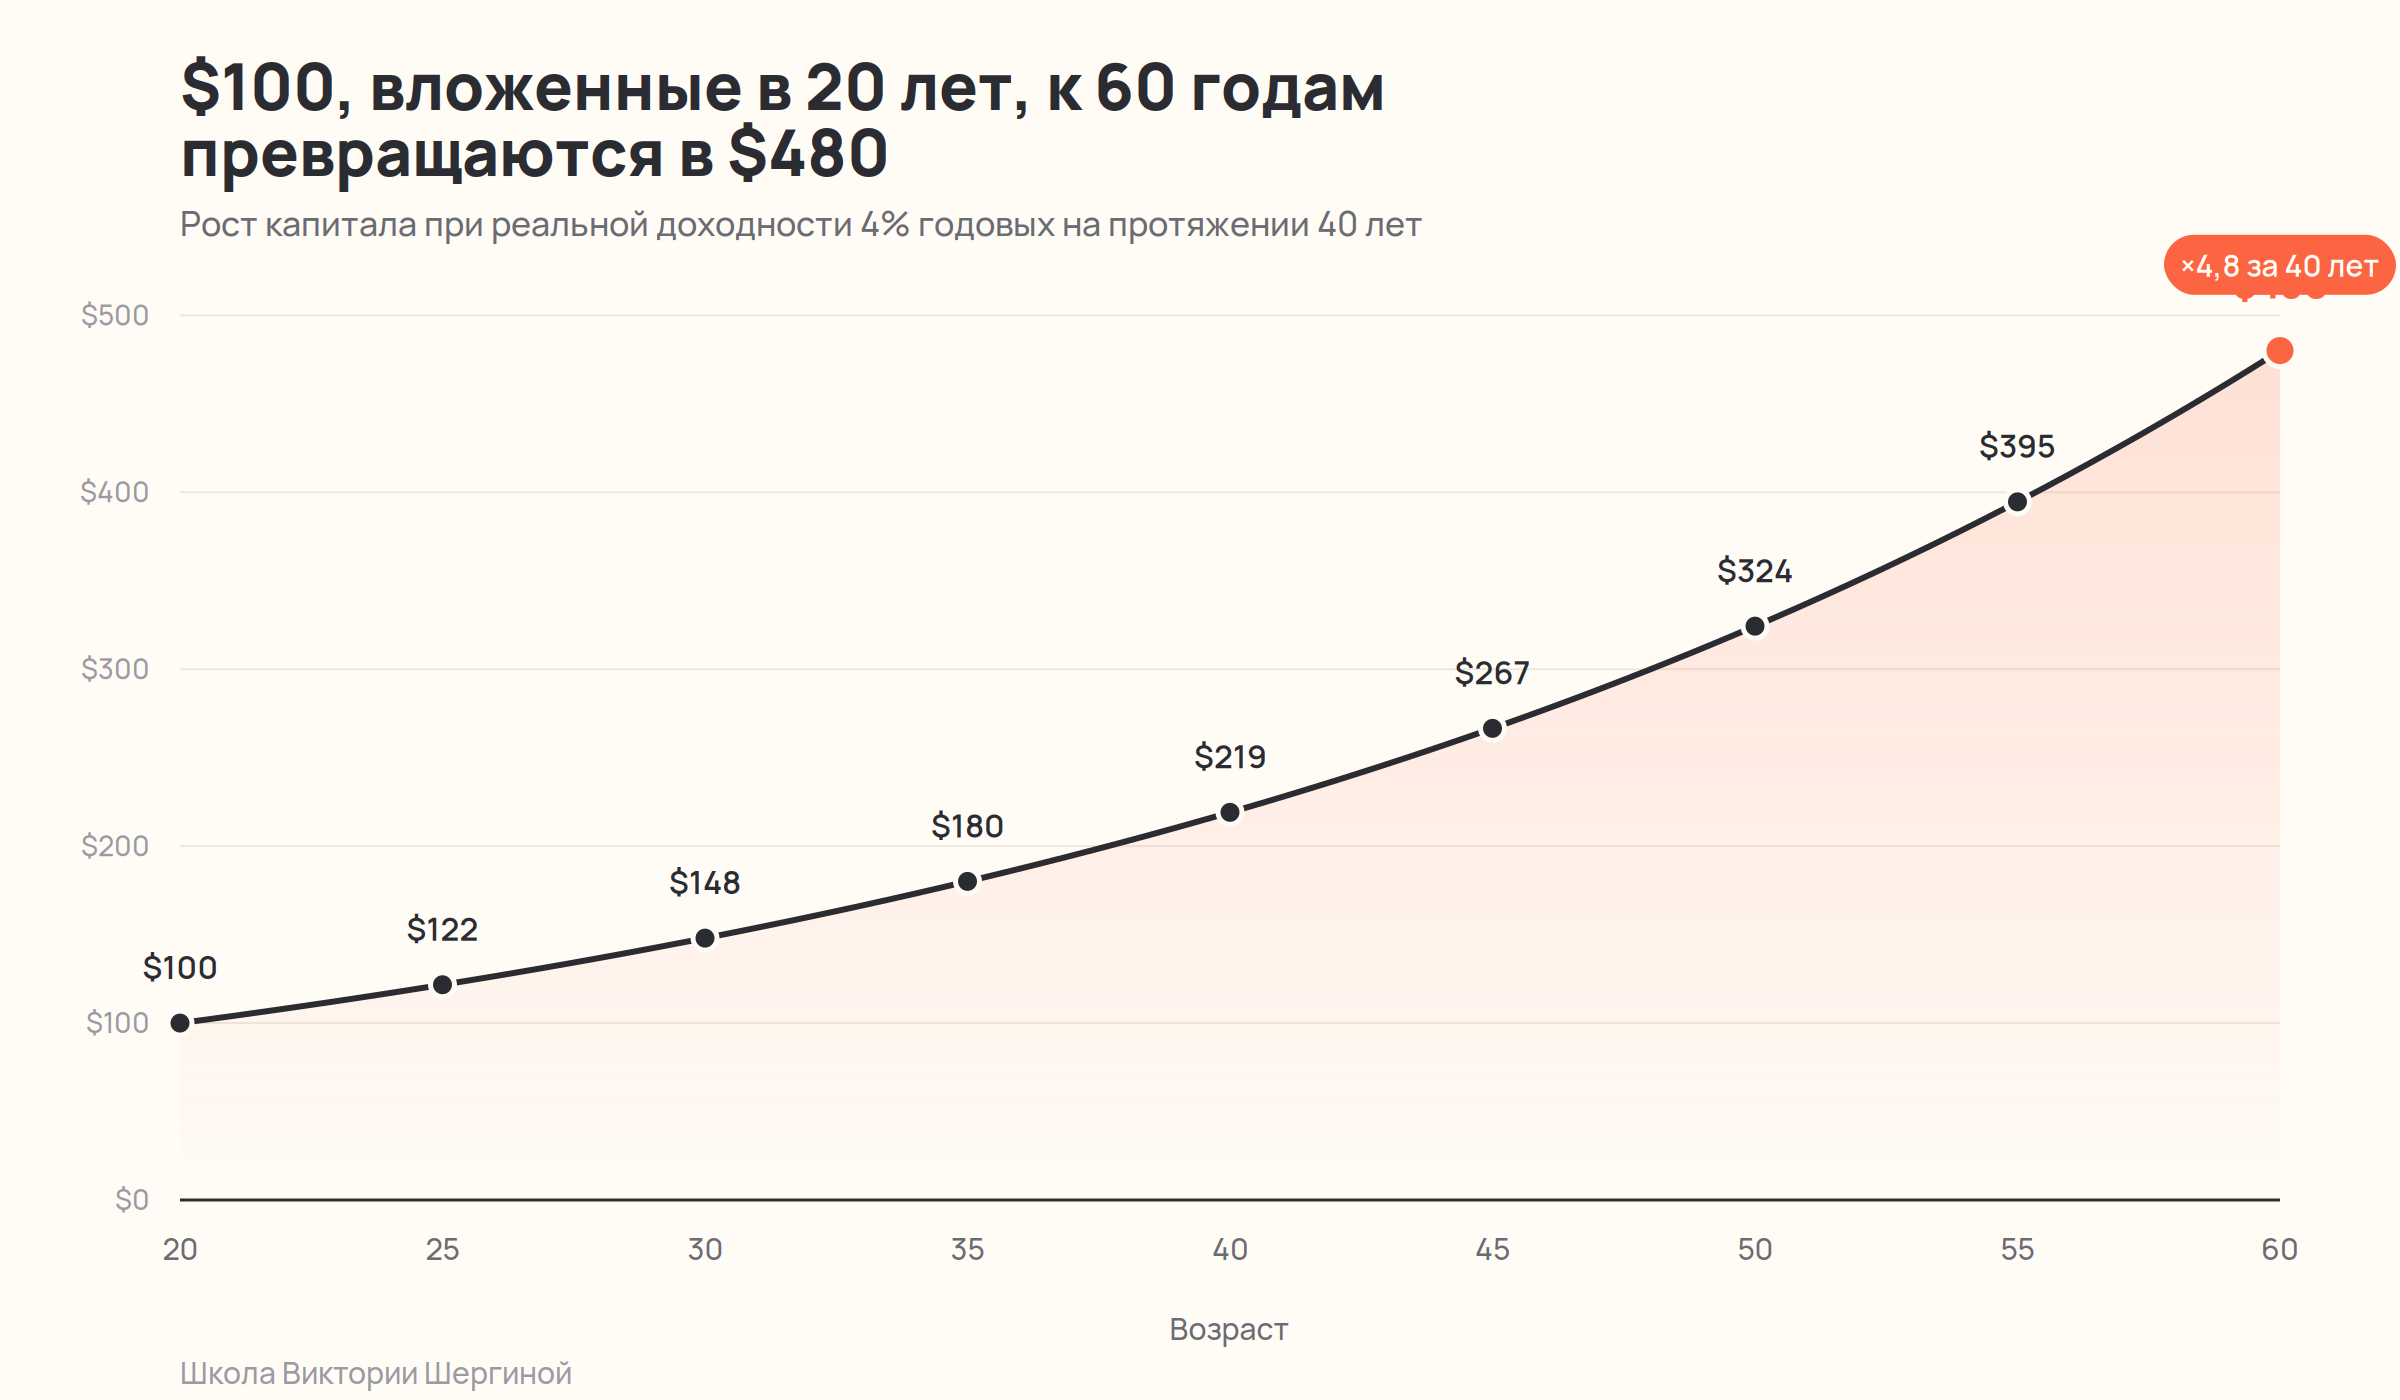
Отсюда видно, как ваше отношение к будущему определяет сегодняшние траты. Если вы не понимаете механику инвестирования или не доверяете ей, деньги для вас всегда будут стоить дороже сейчас, чем в любой момент в будущем.
В статье «Сколько стоит год размышлений о пенсии» я показываю на конкретных цифрах, как каждый год промедления может повлиять на размер будущего капитала.
И здесь нужен баланс.
С одной стороны, трата денег в молодости может дать более сильный «доход» в виде опыта и воспоминаний. С другой стороны, инвестиции в молодости дают гораздо больший капитал в будущем.
Неприятный парадокс заключается в следующем: именно в те годы, когда деньги приносят наибольшую субъективную отдачу (например, в 20 лет), — у большинства людей меньше всего денег, которые можно потратить.
Это не означает, что в молодости не нужно инвестировать, а в старости — обязательно стремиться потратить всё до нуля. Но и чувствовать вину за траты на впечатления, особенно в молодости, тоже не стоит. Писатель Джек Рейнс в своей книге Young Money замечает: деньги способны купить многое, но не способны вернуть возможности и переживания молодости.
Это особенно верно, если учесть ещё и физическое старение. Многие по-настоящему значимые впечатления — путешествия, марафон, активные игры с детьми или внуками, требуют хорошего здоровья. Без возможности физически прожить такой опыт он теряет значительную часть своей ценности. Помимо аргумента про субъективное время, естественное угасание физических возможностей — ещё один довод в пользу того, чтобы не откладывать важные впечатления на «когда-нибудь потом».
Так что если сейчас подходящий момент для поездки в отпуск или билетов в первый ряд на концерт — это тот случай, когда траты, скорее всего, того стоят.
Если хотите научиться находить этот баланс в своих финансах, приходите в Антиклуб. Там мы разбираем, как выстроить финансовую систему целиком: сформировать резервный фонд, регулярно инвестировать, заранее позаботиться о пенсионном капитале и при этом спокойно тратить деньги на то, что действительно делает вашу жизнь лучше — без чувства вины и без потери контроля.
Узнать подробнее про Антиклуб
В статье «Сколько стоит год размышлений о пенсии» я показываю на конкретных цифрах, как каждый год промедления может повлиять на размер будущего капитала.
И здесь нужен баланс.
С одной стороны, трата денег в молодости может дать более сильный «доход» в виде опыта и воспоминаний. С другой стороны, инвестиции в молодости дают гораздо больший капитал в будущем.
Неприятный парадокс заключается в следующем: именно в те годы, когда деньги приносят наибольшую субъективную отдачу (например, в 20 лет), — у большинства людей меньше всего денег, которые можно потратить.
Это не означает, что в молодости не нужно инвестировать, а в старости — обязательно стремиться потратить всё до нуля. Но и чувствовать вину за траты на впечатления, особенно в молодости, тоже не стоит. Писатель Джек Рейнс в своей книге Young Money замечает: деньги способны купить многое, но не способны вернуть возможности и переживания молодости.
Это особенно верно, если учесть ещё и физическое старение. Многие по-настоящему значимые впечатления — путешествия, марафон, активные игры с детьми или внуками, требуют хорошего здоровья. Без возможности физически прожить такой опыт он теряет значительную часть своей ценности. Помимо аргумента про субъективное время, естественное угасание физических возможностей — ещё один довод в пользу того, чтобы не откладывать важные впечатления на «когда-нибудь потом».
Так что если сейчас подходящий момент для поездки в отпуск или билетов в первый ряд на концерт — это тот случай, когда траты, скорее всего, того стоят.
Если хотите научиться находить этот баланс в своих финансах, приходите в Антиклуб. Там мы разбираем, как выстроить финансовую систему целиком: сформировать резервный фонд, регулярно инвестировать, заранее позаботиться о пенсионном капитале и при этом спокойно тратить деньги на то, что действительно делает вашу жизнь лучше — без чувства вины и без потери контроля.
Узнать подробнее про Антиклуб