
Если спросить любого, кто хоть немного разбирается в инвестициях, сколько в среднем приносит рынок акций США, услышите: «Около 7% годовых сверх инфляции». Это правда, но только если усреднить результат за 150 лет.
А что происходит, если вы вложили деньги не «в среднем», а в конкретный год? Или вложили прямо перед обвалом?
Давайте разберем доходность рынка США почти за 100 лет (с 1926 по 2025 год) и посчитаем, что на самом деле получает инвестор, если зайти на рынок в случайный момент.
А что происходит, если вы вложили деньги не «в среднем», а в конкретный год? Или вложили прямо перед обвалом?
Давайте разберем доходность рынка США почти за 100 лет (с 1926 по 2025 год) и посчитаем, что на самом деле получает инвестор, если зайти на рынок в случайный момент.
Один год на рынке — это лотерея
Начнём с года. Если посчитать среднюю доходность отдельного года за последние 100 лет, получится не 7%, а около 9%. Казалось бы, ещё лучше. Но эта цифра почти ничего не говорит о том, чего ждать именно вам.
Вот что происходило на самом деле, если взять случайный год за последние 100 лет:
То есть почти в двух годах из десяти вы бы увидели минус на счёте. А почти в половине случаев — двузначный плюс. Среднего результата, тех самых «около 7-9%», на практике почти не бывает. Год либо ощутимо хороший, либо ощутимо плохой.
Почему так? Представьте: актив вырос на 50%, а через год упал на 50%. Если сложить и поделить на два, «в среднем» получится 0%. А по факту вы потеряли 25% капитала. Просто арифметическое среднее обманывает: убытки уменьшают капитал сильнее, чем кажется.
Чем короче горизонт инвестирования, тем больше случайности. За один месяц рынок в среднем даёт около 0,7%, за квартал — около 2%. Но это именно «в среднем»: реальный результат конкретного месяца может отличаться от него в разы в любую сторону. На него влияет что угодно: новости, отчётность компаний, решения по ставке. Делать выводы о рынке по одному месяцу или кварталу бессмысленно.
Вывод простой: если деньги понадобятся вам в ближайшие месяцы — не вкладывайте их в акции. Слишком велик риск, что именно в этот момент рынок окажется в минусе.
Вот что происходило на самом деле, если взять случайный год за последние 100 лет:
- в 47% случаев рынок вырастал больше чем на 10%;
- в 26% случаев — больше чем на 20%;
- а в 17% случаев инвестор терял 10% и больше.
То есть почти в двух годах из десяти вы бы увидели минус на счёте. А почти в половине случаев — двузначный плюс. Среднего результата, тех самых «около 7-9%», на практике почти не бывает. Год либо ощутимо хороший, либо ощутимо плохой.
Почему так? Представьте: актив вырос на 50%, а через год упал на 50%. Если сложить и поделить на два, «в среднем» получится 0%. А по факту вы потеряли 25% капитала. Просто арифметическое среднее обманывает: убытки уменьшают капитал сильнее, чем кажется.
Чем короче горизонт инвестирования, тем больше случайности. За один месяц рынок в среднем даёт около 0,7%, за квартал — около 2%. Но это именно «в среднем»: реальный результат конкретного месяца может отличаться от него в разы в любую сторону. На него влияет что угодно: новости, отчётность компаний, решения по ставке. Делать выводы о рынке по одному месяцу или кварталу бессмысленно.
Вывод простой: если деньги понадобятся вам в ближайшие месяцы — не вкладывайте их в акции. Слишком велик риск, что именно в этот момент рынок окажется в минусе.
А что если подождать подольше?
Здесь картина существенно меняется.
5 лет. Доля лет с сильным падением заметно снижается: результат хуже −4% в среднем за год встречался только в 10% случаев. Зато доходность выше 12% годовых — почти в 26% случаев.
10 лет. Отрицательный результат за весь период — только в 13% случаев. Средняя годовая доходность на этом горизонте — около 7% сверх инфляции. При такой доходности вложенные деньги удваивают свою покупательную способность примерно за десять лет.
Обратите внимание: доходность отдельного года — 9%, а доходность за 10 лет — уже 7%. Разница снова объясняется тем самым эффектом сложного процента, где убытки «весят» больше прибыли. Заработали 10%, потом потеряли 10% — и вы не вернулись к исходной сумме, а оказались в минусе на 1%.
20 лет. Средняя годовая доходность — около 6,9%. За двадцать лет покупательная способность вложенных денег в среднем вырастала почти в 4 раза.
И вот что примечательно: за последние 100 лет в США не было ни одного 20-летнего периода, закончившегося в минусе. А если смотреть данные с 1871 года, был только один такой период — с 1901 по 1921 год.
Однако это не гарантия на будущее, а лишь статистика по одной конкретной стране за одно конкретное столетие. У других рынков опыт мог быть куда хуже: японский индекс Nikkei 225 после пика 1989 года смог обновить максимум только в 2024 году, то есть 35 лет спустя. Именно поэтому не стоит вкладывать все деньги в рынок одной страны, каким бы успешным он ни казался.
5 лет. Доля лет с сильным падением заметно снижается: результат хуже −4% в среднем за год встречался только в 10% случаев. Зато доходность выше 12% годовых — почти в 26% случаев.
10 лет. Отрицательный результат за весь период — только в 13% случаев. Средняя годовая доходность на этом горизонте — около 7% сверх инфляции. При такой доходности вложенные деньги удваивают свою покупательную способность примерно за десять лет.
Обратите внимание: доходность отдельного года — 9%, а доходность за 10 лет — уже 7%. Разница снова объясняется тем самым эффектом сложного процента, где убытки «весят» больше прибыли. Заработали 10%, потом потеряли 10% — и вы не вернулись к исходной сумме, а оказались в минусе на 1%.
20 лет. Средняя годовая доходность — около 6,9%. За двадцать лет покупательная способность вложенных денег в среднем вырастала почти в 4 раза.
И вот что примечательно: за последние 100 лет в США не было ни одного 20-летнего периода, закончившегося в минусе. А если смотреть данные с 1871 года, был только один такой период — с 1901 по 1921 год.
Однако это не гарантия на будущее, а лишь статистика по одной конкретной стране за одно конкретное столетие. У других рынков опыт мог быть куда хуже: японский индекс Nikkei 225 после пика 1989 года смог обновить максимум только в 2024 году, то есть 35 лет спустя. Именно поэтому не стоит вкладывать все деньги в рынок одной страны, каким бы успешным он ни казался.
Что если бы вы вложили деньги в самый неудачный момент
Вот тест на прочность: четыре самые неудачные точки входа в рынок США за последний век:
Инвестор, купивший акции на пике 1929 года, в какой-то момент видел на счету меньше 25 центов с каждого вложенного доллара.
Вошедший в рынок в 2007 году терял половину денег уже в первые полтора года. А тем, кто вложился в 1973-м и 2000-м, пришлось ждать больше 10 лет, чтобы просто выйти в ноль.
Через год после входа во всех четырёх случаях инвестор был в глубоком минусе: от −19% до −38%. Даже через 5 и 10 лет ситуация часто оставалась тяжёлой.
Но если досидеть 20 лет — во всех случаях итог оказывался положительным.
- сентябрь 1929 года, перед Великой депрессией;
- январь 1973 года, перед десятилетием стагфляции;
- март 2000 года, на пике пузыря доткомов;
- октябрь 2007 года, перед мировым финансовым кризисом.
Инвестор, купивший акции на пике 1929 года, в какой-то момент видел на счету меньше 25 центов с каждого вложенного доллара.
Вошедший в рынок в 2007 году терял половину денег уже в первые полтора года. А тем, кто вложился в 1973-м и 2000-м, пришлось ждать больше 10 лет, чтобы просто выйти в ноль.
Через год после входа во всех четырёх случаях инвестор был в глубоком минусе: от −19% до −38%. Даже через 5 и 10 лет ситуация часто оставалась тяжёлой.
Но если досидеть 20 лет — во всех случаях итог оказывался положительным.
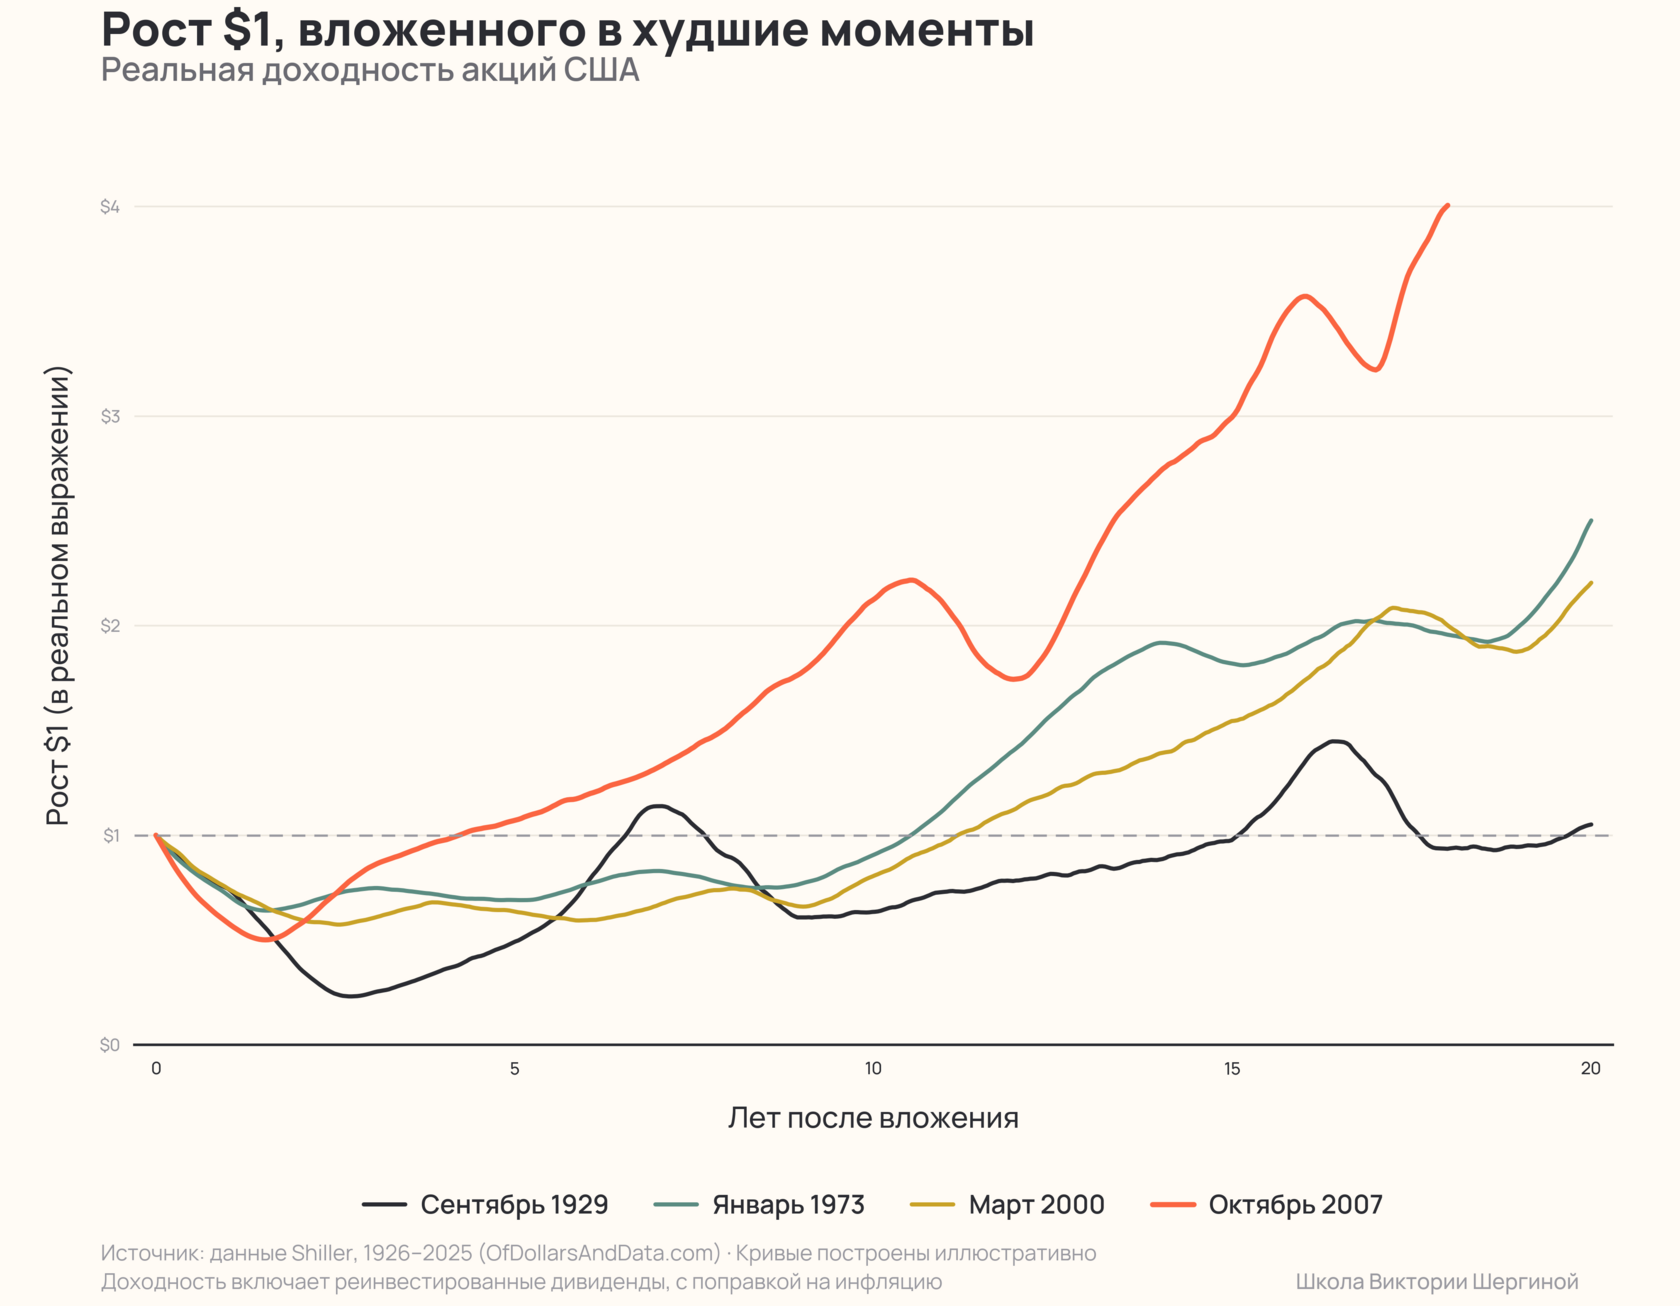
Конечно, ждать десять с лишним лет, наблюдая красные цифры на счету — серьёзное испытание для нервов и финансового плана. Но это значит, что даже самый неудачный момент для входа не обязательно ведёт к плохому итогу, если не продавать активы на дне. И стоит помнить, что мало кто из инвесторов покупает акции только один раз на пике и больше никогда не пополняет портфель. Во всех случаях дополнительная покупка на просадках могла существенно улучшить итоговый результат.
Почему рост удивляет чаще, чем кажется
Все более-менее понимают причины, по которым рынок может упасть — кризисы, войны, рецессии, высокая инфляция и пр. А вот рост объяснить сложнее. Особенно если рынок и так уже долго растёт, у многих возникает ощущение, что «дальше расти уже некуда».
Но компании продолжают наращивать прибыль — внедряют новые технологии, выходят на новые рынки, сокращают издержки, повышают эффективность. Именно рост бизнеса и лежит в основе того, что акции могут расти десятилетиями. Это не гарантия на будущее, но объяснение того, почему рынок регулярно удивляет ростом сильнее, чем от него ждут.
Но компании продолжают наращивать прибыль — внедряют новые технологии, выходят на новые рынки, сокращают издержки, повышают эффективность. Именно рост бизнеса и лежит в основе того, что акции могут расти десятилетиями. Это не гарантия на будущее, но объяснение того, почему рынок регулярно удивляет ростом сильнее, чем от него ждут.
Что из этого можно взять в свою практику
1. Не судите о рынке по одному месяцу или году. Короткие периоды — это почти случайность. Даже сильная экономика может показать несколько неудачных месяцев или лет подряд.
2. Чем длиннее горизонт, тем меньше риск остаться в минусе. Поэтому в акции стоит вкладывать деньги, которые точно не понадобятся вам в ближайшие несколько лет.
3. Неудачный момент входа — не приговор. Даже те, кто купил акции перед крупнейшими кризисами последнего столетия, в итоге выходили в плюс, если оставались в рынке достаточно долго.
4. Не ставьте всё на одну страну. США показали выдающийся результат за последние сто лет, но так было не везде и не всегда. Разумнее распределять вложения между разными странами.
5. Регулярность важнее попыток угадать момент. Если ждать «идеальной» точки входа, можно годами простоять в стороне и упустить значительную часть роста.
Одна из самых дорогих ошибок долгосрочного инвестора — годами ждать подходящего момента для покупки. Ваша задача как инвестора не в том, чтобы угадать начало кризиса или следующего ралли, а собрать финансовый резерв, сформировать портфель под свой горизонт и риск-профиль и инвестировать регулярно, не принимать решения под влиянием новостей.
Инвестируйте вместе с нами!
Знать статистику — это одно. А спокойно придерживаться своей стратегии год за годом — совсем другое. Именно для этого мы создали Антиклуб.
Внутри — разбираем, что происходит на рынках прямо сейчас, как это может повлиять на ваш портфель, когда действительно стоит что-то менять, а когда лучше просто дать капиталу время. Помогаем собрать портфель под ваш горизонт и риск-профиль — и инвестировать регулярно, без лишних сомнений.
Узнать подробнее про Антиклуб
2. Чем длиннее горизонт, тем меньше риск остаться в минусе. Поэтому в акции стоит вкладывать деньги, которые точно не понадобятся вам в ближайшие несколько лет.
3. Неудачный момент входа — не приговор. Даже те, кто купил акции перед крупнейшими кризисами последнего столетия, в итоге выходили в плюс, если оставались в рынке достаточно долго.
4. Не ставьте всё на одну страну. США показали выдающийся результат за последние сто лет, но так было не везде и не всегда. Разумнее распределять вложения между разными странами.
5. Регулярность важнее попыток угадать момент. Если ждать «идеальной» точки входа, можно годами простоять в стороне и упустить значительную часть роста.
Одна из самых дорогих ошибок долгосрочного инвестора — годами ждать подходящего момента для покупки. Ваша задача как инвестора не в том, чтобы угадать начало кризиса или следующего ралли, а собрать финансовый резерв, сформировать портфель под свой горизонт и риск-профиль и инвестировать регулярно, не принимать решения под влиянием новостей.
Инвестируйте вместе с нами!
Знать статистику — это одно. А спокойно придерживаться своей стратегии год за годом — совсем другое. Именно для этого мы создали Антиклуб.
Внутри — разбираем, что происходит на рынках прямо сейчас, как это может повлиять на ваш портфель, когда действительно стоит что-то менять, а когда лучше просто дать капиталу время. Помогаем собрать портфель под ваш горизонт и риск-профиль — и инвестировать регулярно, без лишних сомнений.
Узнать подробнее про Антиклуб